

2017年,必将是中国包装纸产业大开大阖的一年。一方面愈演愈烈的环保风暴将逼迫数以百计的中小造纸厂停产,另一方面许多新增的纸业项目或投产或施工。
小编作了不完全统计,2017新增的包装纸产能大致如下:
2016年6月,龙兴投资有限公司与佳宏集团合作,投资10亿元建设年产40万吨高档环保再生包装纸系列产品项目,预计一期年内投产。
华泰纸业计划在2017年内建设产能30万吨瓦楞纸生产线。
玖龙纸业将于未来3年陆续投产6条生产线,包括国内5条生产线、越南基地计划启动第二期建设,新增产能超过200万吨。
山鹰纸业120万吨包装纸项目(实际可能达到150万吨)部分将于年内达产。
在华东地区,江苏新动力热电纸业有限公司一期年产20 万吨高瓦纸预计2018年10月投产。
理文包装纸产能加码,江西40万吨新产能2017年8月落成。
5月底,湖北荣成一期包括3条生产线,合计年产能达80万吨的纸业项目已经顺利开机。
6月初,湖北祥新纸业100万吨的纸业项目一期15万吨已经顺利投产。 江门星辉造纸有限公司将把产能从25万吨提升到30万吨。
斯道拉恩索集团三期项目中,还将有一个45万吨的纸板将投产。
晨鸣年产120万吨的白卡纸生产线于去年投产,今年将满负荷运转。
博汇纸业拟投资建设二期年产 75 万吨高档包装纸板项目。
中国纸业集团东海岛200万吨白卡纸项将有部分产能投产。
投资16.4亿元,占地540亩的芦林纸业的70万吨高档工业包装纸扩建项目有望在年内投产。
此外,还有新亚纸业在新乡的40万吨项目以及APP金桂在广西的扩产40万吨项目等。
【中纸每日观察】受电商影响,我国快递业迅速发展,让包装用纸迎来了一个增长高峰,近年来多数造纸企业新上包装纸项目,产能急剧增长。一是为废纸行情起到积极作用,促使我国回收体系建设,出现了一批公司化的废纸专业回收企业,国废地位逐步上升。二是国情显现,我国多行业仍处在“洗牌”阶段,竞争激烈,这之中就包括电商快递行业。受环境保护影响,过度包装、快递垃圾问题日益显现,未来高技术高质量的绿色包装将是主流,包装纸本身就属于薄利多销的纸种,如果自身质量、技术跟不上,淘汰是迟早的事。2016年下半年的市场火爆并不能代表全部,冷静之余我们要考虑的是“是否要扩产?生产什么样的纸种?”。生活用纸的同质化竞争或将在包装行业再现? (评论为中国纸业网原创,转载请注明出处,否则将追究法律责任。)
- 2026年上半年中国造纸行业运行概况简析
82026-10-14
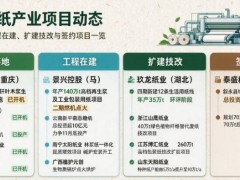
- 2026年9月公布的国内制浆造纸项目情况
62026-10-14
- 纸包装循环天花板:再生纤维有寿命,原生浆不可替代
62026-10-14
- 原料断供叠加节日备货潮,印度包装纸市场迎来全面涨价风暴
162026-10-13
- 演进而非颠覆:混合印刷,瓦楞纸箱行业的务实创新之路
182026-10-11
- 瓦楞行业加速整合:盟迪德国两大工厂改造,巨头开启系统运营之战
152026-10-10
- 小包装成增长主力:多重要素颠覆快消传统大包装黄金法则
232026-10-10
净利润大涨102.6% 张茵入选2026全球浆纸影响力榜单
依托行业权威刊物 Paper360°的全球浆纸产业观察体系,行业媒体梳理推出 “2026年度全球浆纸行业最具影响力十大人物” 名单,勾
102026-10-10
- 玖龙多基地联动开涨 各区域多家大型纸企同步跟涨
202026-10-09
- 北美两座老牌造纸与纸箱厂关停,北美纸业大洗牌进入深水区
262026-10-08
