

上半年非木浆市场行情回顾
2019年上半年非木浆市场价格先涨后跌,1月份受纸厂节前备货积极性提升影响,竹浆厂提涨报盘200元/吨,广西地区甘蔗浆厂家补跌浆价。春节过后,浆厂纷纷提涨报盘,主要原因是下游纸企节后备货预期。3月浆市需求并无明显提升,浆厂稳盘观望。4月开始竹浆率先进入下行通道,纸厂采取随用随采策略,月末甘蔗浆厂家跟降报盘,苇浆厂家年度检修一个月,浆价持稳。5-6月,进口木浆价格持续下行,冲击非木浆市场交投空间,非木浆价格累计下降400-1300元/吨,下游需求持续低迷,非木浆厂家去库存压力大。
各浆种最高价都出现在春节后的纸厂备货期,最低价皆出现在6月末。分浆种来看,竹浆板均价5219元/吨,上半年最高价5600元/吨,最低价4150元/吨;漂白甘蔗浆湿浆均价4574元/吨,上半年最高价4700元/吨,最低价4200元/吨;漂白苇浆板均价4799元/吨,上半年最高价5100元/吨,最低价4200元/吨。
三季度非木浆市场行情展望
供应:三季度部分竹浆厂家计划停机检修,为期25-40天,影响产量需关注浆厂停机具体时间;7月仍处浆市淡季,去库存仍是各非木浆厂家主要任务,预计非木浆厂家仍存压产现象,8-9月受旺季预期影响,浆厂开工负荷或回升。
需求:预计三季度非木浆市场需求回温,主要原因是9月是下游生活用纸市场传统旺季,预计8月中下旬开始纸厂备货积极性会提升。
木浆:截至二季度末国内进口木浆主要库存仍偏高位,但国外浆厂停、减产消息增多,后期供应减少,加之贸易商毛利长期盈亏线以下,继续下调浆价意向不强,预计进口木浆价格低位盘整。
心态:非木浆现货价格已接近浆厂成本线,迫于成本压力,浆厂稳盘观望心态浓郁,下游需求一旦好转,浆厂提涨情绪亟待释放。
卓创分析,三季度正处浆、纸市场淡旺季转换时期,7月份非木浆及下游生活用纸市场延续淡季气氛,浆市供大于需情况难有缓解,8月份随着传统旺季的临近,预计浆市交投逐渐活跃,浆价震荡上行,9月份进入旺季,纸厂出货提升,纸价提涨,支撑非木浆价格,预计浆价上行后趋稳。建议业者关注进口木浆市场主要港口库存变换和下游纸厂去库存情况。
- 原料断供叠加节日备货潮,印度包装纸市场迎来全面涨价风暴
132026-10-13
- 演进而非颠覆:混合印刷,瓦楞纸箱行业的务实创新之路
162026-10-11
- 瓦楞行业加速整合:盟迪德国两大工厂改造,巨头开启系统运营之战
132026-10-10
- 小包装成增长主力:多重要素颠覆快消传统大包装黄金法则
202026-10-10
净利润大涨102.6% 张茵入选2026全球浆纸影响力榜单
依托行业权威刊物 Paper360°的全球浆纸产业观察体系,行业媒体梳理推出 “2026年度全球浆纸行业最具影响力十大人物” 名单,勾
92026-10-10
- 玖龙多基地联动开涨 各区域多家大型纸企同步跟涨
192026-10-09
- 北美两座老牌造纸与纸箱厂关停,北美纸业大洗牌进入深水区
242026-10-08
- PCA、格雷夫、得斯玛等巨头相继停产,解析本轮全球浆纸行业洗牌底层逻辑
142026-10-08
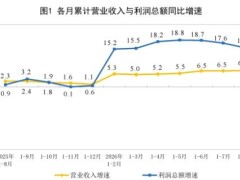
- 2026年1-8月份全国造纸和纸制品业利润总额247亿元 同比增长23.6%
192026-10-08
- 节后开涨 一大波纸板厂涨价函来袭
212026-10-08
