

◆文化纸:截至 4 月 24 日,铜版纸市场均价 5,270 元/吨,较上周下降250 元/吨;双胶纸市场均价 5,650 元/吨,较上周下降 275 元/吨。国际针叶浆外商均价 606 美元/吨,较上周上升 3 美元/吨;国际阔叶浆外商均价477 美元/吨,与上周持平。文化纸价格受到库存上升、需求疲软的影响继续下降,开学虽然延迟但不会迟到,需求旺季推迟但终究会到来,我们关注后续需求回暖带来的纸价和吨毛利水平的变化。
◆包装纸:本周截至 4 月 24 日,白卡纸均价 6,027 元/吨,与上周持平;白板纸市场价 3,998 元/吨,较上周下降 138 元/吨;箱板纸均价 3,827 元/吨,较上周下降 133 元/吨;瓦楞纸均价 3,133 元/吨,较上周下降 112元/吨。国废出厂均价 1906 元/吨,较上周上升 1 元/吨。箱板瓦楞纸价在短期内经历了迅速的上升,目前又进入下降通道。三月份箱板纸瓦楞纸库存有所上升,跟需求疲软密切相关,由于海外疫情的发展导致二季度出口存在不确定,我们预期下半年需求回暖的概率更大。
◆生活用纸:本周截至 4 月 24 日,生活用纸均价 6,610 元/吨,较上周下降 50 元/吨。生活用纸的纸价在 2020 年一季度出现了一定程度的下滑,目前在低位保持震荡。但 2020 年一季度原材料价格同比有所下降,给利润创造了增长空间。生活用纸的需求较为强劲,我们对于业绩增长保持乐观预期。
◆包装:包装企业一季度的业绩主要受到下游需求的影响。下游需求具备刚需属性的业务板块受疫情冲击较小。同时由于海外的疫情发展超出预期,出口占比较大的企业增长压力会更大,判断后续的增长情况需持续跟踪疫情对于需求影响的变化。
◆投资建议:疫情对于需求的冲击反应在了价格上,导致目前各类纸价低迷,包装公司业绩也因下游需求的减少而受到压力。从短期来看,目前生端基本已经恢复正常,我们着重关心需求,需求的边际回暖估计还需等待一段时间,届时会带来估值修复的机会。另外一方面,我们更加需要关注长期逻辑。未来行业的集中度提升是大趋势,疫情冲击会变相加速小产能出清。我们重点推荐太阳纸业、奥瑞金、劲嘉股份、中顺洁柔、山鹰纸业、裕同科技。
- 玖龙领涨工纸、浆价连涨七月,两岸造纸迎来利差修复行情
82026-10-19
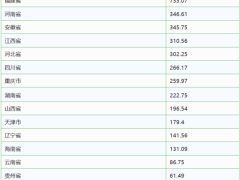
- 2026年1-8月全国各省份机制纸及纸板产量
82026-10-19
2026福建省民营企业百强榜单发布 部分印刷包装造纸企业登榜
10月13日,在福州举办的2026福建民营企业100强发布活动上,福建省工商联发布了2026福建省民营企业100强、制造业民营企业100强、
52026-10-19
- 利润传导分化:瓦楞承压、软包装抗周期,盟迪三季度加速剥离低毛利加工资产
112026-10-16
- 全球废纸贸易流重构:亚洲进口需求、北美货源分流与航运成本博弈
222026-10-15
- 瓦楞纸箱厂的生死转型:机器人、无代码与数据驱动的自适应产线
202026-10-15
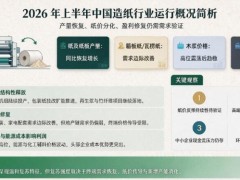
- 2026年上半年中国造纸行业运行概况简析
332026-10-14
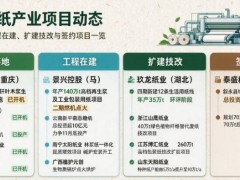
- 2026年9月公布的国内制浆造纸项目情况
222026-10-14
- 纸包装循环天花板:再生纤维有寿命,原生浆不可替代
202026-10-14
- 原料断供叠加节日备货潮,印度包装纸市场迎来全面涨价风暴
272026-10-13
