

行情回顾
本周轻工制造行业指数上涨2.94%,跑赢大盘5.64pct;造纸子板块上涨1.75%,跑赢大盘4.46pct。本周沪深300指数下跌2.71%,轻工制造(申万)指数上涨2.94%,跑赢沪深300指数5.64pct,在28个申万一级行业中位列第1位,排名居首;二级行业中,造纸Ⅱ(申万)指数上涨1.75%,跑赢沪深300指数4.46pct。本周轻工四大子板块按涨幅由大到小排名依次为:家具、造纸、文娱用品和包装印刷,分别上涨6.59%、1.75%、1.51%和1.36%。
产业链数据跟踪
原材料方面,国废到厂价(不含税)小幅下跌;木浆外盘报价维稳,现货价格有所下跌;溶解浆价格维稳。(1)本周国废到厂价(不含税)下跌57/吨;(2)本周阔叶木浆、针叶木浆外盘报价维稳,现货价格分别下跌225/吨、80/吨;2021年2月下旬中国三大港口木浆库存合计192万吨,环比增加13.1%;(3)本周溶解浆价格维稳。
本周双胶纸、铜版纸、白卡纸价格提涨,箱板纸出厂均价维稳。根据卓创资讯统计的成品纸含税市场均价,本周双胶纸价格上涨15/吨,铜版纸价格小幅提涨,白卡纸价格上涨176/吨;箱板纸出厂均价维稳。
本周双胶纸、铜版纸盈利水平分化,白卡纸、箱板纸盈利提升。以成品纸与原材料价差指标表征盈利水平,本周双胶纸盈利水平分化,大型纸企下降约16/吨小型纸企增加约128/吨;铜版纸大型纸企下降约26/吨,小型纸企增加约114/吨;白卡纸盈利增加约144-232/吨;废纸系纸品盈利与上周相比增加约4-13/吨。
机制纸及纸板2021年1-2月累计产量同比增长44.0%。(1)机制纸及纸板2021年1-2月累计产量2070万吨,同比增长44.0%;(2)经剔除价格因素影响,2020年12月机制纸及纸板制造业产成品库存(测算值)同比增加2.9%,环比下降5.9%;(3)纸及纸板进口量方面,2021年1-2月累计同比增加19.6%;出口量方面,1-2月累计同比增加45.0%。
风险提示
宏观经济增速放缓的风险
海外项目推进不达预期的风险
- 2026年上半年中国造纸行业运行概况简析
82026-10-14
- 2026年9月公布的国内制浆造纸项目情况
62026-10-14
- 纸包装循环天花板:再生纤维有寿命,原生浆不可替代
62026-10-14
- 原料断供叠加节日备货潮,印度包装纸市场迎来全面涨价风暴
162026-10-13
- 演进而非颠覆:混合印刷,瓦楞纸箱行业的务实创新之路
182026-10-11
- 瓦楞行业加速整合:盟迪德国两大工厂改造,巨头开启系统运营之战
152026-10-10
- 小包装成增长主力:多重要素颠覆快消传统大包装黄金法则
232026-10-10
净利润大涨102.6% 张茵入选2026全球浆纸影响力榜单
依托行业权威刊物 Paper360°的全球浆纸产业观察体系,行业媒体梳理推出 “2026年度全球浆纸行业最具影响力十大人物” 名单,勾
102026-10-10
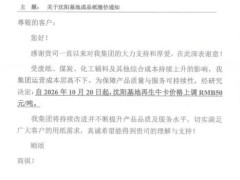
- 玖龙多基地联动开涨 各区域多家大型纸企同步跟涨
202026-10-09
- 北美两座老牌造纸与纸箱厂关停,北美纸业大洗牌进入深水区
262026-10-08
