

周期判断:国内库存周期拐点临近,海外库存逐步去化、节奏缓慢。1)国内:造纸行业仍处主动去库周期,结合库存周期及领先指标,2023Q3-Q4 库存周期有望转入被动去库阶段。2)海外:欧美经济仍然面临压力,且需求复苏动力不足,预计本轮主动去库大概率贯穿2023 年全年。
纸浆:浆价短期底部盘整,中期供需弱平衡。短期来看,浆厂成本线有支撑、纸企加大纸浆采购,浆价有望底部反弹,但未来1-2 个季度纸浆供需矛盾将进一步放大,我们预计浆价年内维持低位盘整,预计针叶浆、阔叶浆价格中枢为550-600 美元/吨、400-450 美元/吨。中期来看,我们预计2024-2025 年全球商品浆市场供给增量-需求增量分别为115 万吨/60 万吨,中期供需有望实现弱平衡。
大宗纸:周期筑底,优选格局,把握龙头。文化纸供需平衡、格局稳定,且盈利修复确定性强,重点关注后续吨盈利修复斜率;白卡纸供给增量较多、价格竞争压制盈利修复;箱板瓦楞纸当前底部企稳,中长期格局向好,预计需求复苏盈利弹性较大。当前优选底层利润夯实、Q2 起盈利修复斜率较高的太阳纸业,关注山鹰国际、玖龙纸业、博汇纸业、晨鸣纸业等,林业碳汇开放可期、关注岳阳林纸。
特种纸:盈利复苏周期将至,优选成长。成本红利有望逐步显现、且延续较长时间,待至2024 年仙鹤广西60 万吨自制浆率先投产,木浆周期波动影响有望逐步趋弱。目前经济复苏预期较弱背景下特纸下游需求稳定、格局优异,部分市场化品种虽已进入降价通道,但整体价盘相对稳定。通过复盘上轮纸浆&纸价周期,竞争格局未有显著变化,预计本轮盈利修复有望复刻2020 年高点。整体盈利修复预计自Q2 显现、Q3 更为明确,叠加特纸高成长周期,持续推荐仙鹤股份、华旺科技、五洲特纸、冠豪高新。
风险提示:原材料价格波动风险,需求复苏不及预期风险,汇率超预期波动风险。
- 原料断供叠加节日备货潮,印度包装纸市场迎来全面涨价风暴
102026-10-13
- 演进而非颠覆:混合印刷,瓦楞纸箱行业的务实创新之路
142026-10-11
- 瓦楞行业加速整合:盟迪德国两大工厂改造,巨头开启系统运营之战
112026-10-10
- 小包装成增长主力:多重要素颠覆快消传统大包装黄金法则
192026-10-10
净利润大涨102.6% 张茵入选2026全球浆纸影响力榜单
依托行业权威刊物 Paper360°的全球浆纸产业观察体系,行业媒体梳理推出 “2026年度全球浆纸行业最具影响力十大人物” 名单,勾
82026-10-10
- 玖龙多基地联动开涨 各区域多家大型纸企同步跟涨
172026-10-09
- 北美两座老牌造纸与纸箱厂关停,北美纸业大洗牌进入深水区
232026-10-08
- PCA、格雷夫、得斯玛等巨头相继停产,解析本轮全球浆纸行业洗牌底层逻辑
122026-10-08
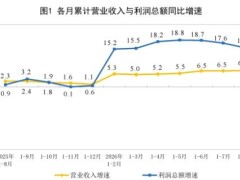
- 2026年1-8月份全国造纸和纸制品业利润总额247亿元 同比增长23.6%
182026-10-08
- 节后开涨 一大波纸板厂涨价函来袭
202026-10-08
