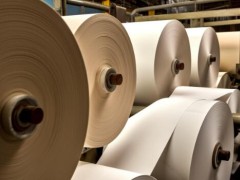


在循环经济浪潮席卷全球、各大跨国品牌纷纷立下“100%采用再生包材”激进承诺的当下,全球造纸与包装产业链却正在重新审视一个被环保叙事长期掩盖的物理常识:再生纤维的闭环运转,本质上建立在原生木浆纤维源源不断的物理输血之上;没有原生纤维的底层支撑,整个纸基包装循环体系将在数月内彻底崩溃。
权威林业咨询机构Moore & Associates、造纸行业分析机构Green Markets,以及国际纸业、史墨菲维实洛克等一线跨国包装巨头的最新产业观察表明,尽管北美箱板纸中再生纤维的渗透率已突破56%,但原生纤维凭借无法替代的物理机械强度、防潮性能与食品卫生安全属性,依然牢牢占据着核心价值高地。
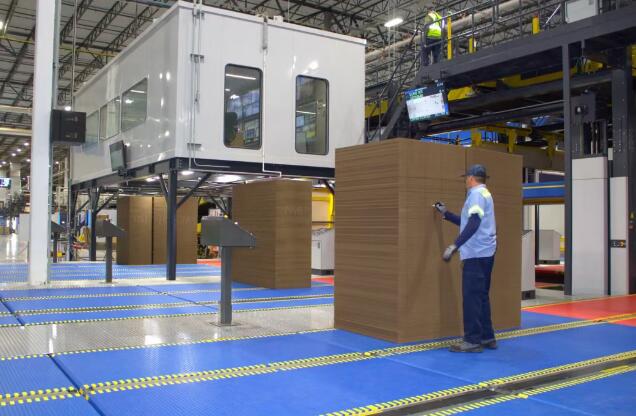
循环的物理天花板:5至7次降解极限与“8个月断纤”预警
再生纤维包装的环保光环背后,受制于冷酷的植物纤维物理力学定律。
追踪纤维包装趋势的咨询公司Moore & Associates总裁比尔·摩尔指出,再生纤维的物理抗张与耐破强度天然逊于原生木质纤维。
尽管造纸化学品企业通过添加阳离子淀粉、湿强剂和聚丙烯酰胺等增强助剂来延缓挺度衰减,但木质纤维在经历多次水力碎浆、磨浆脱墨以及烘缸高温干燥后,其微观纤维管胞会不可逆地发生角质化、变脆并不断断裂变短。
通常情况下,造纸纤维在经历约5到7次循环再生后,便会彻底丧失交织成纸的物理结合力,随白水流失成为不可利用的造纸污泥。
国际纸业可持续发展经理麦肯齐·克里格道出了行业不愿公开面对的残酷现实:“如果整个造纸工业从今天起彻底切断原生木浆的输入、完全依赖OCC和DLK进行纯内循环,大约只需8个月时间,系统内的废纸就会彻底耗尽降解。
维持工业运转必须依赖动态平衡,我们必须根据包装终端的具体功能要求,精确设定原生与再生纤维的混合比例。”
这一物理极限决定了食品接触级纸板的再生纤维占比长期被压制在50%以下,而实心纸板虽可达到88%的超高再生比例,但其应用场景主要局限于低抗压要求的垫片和隔板。
资本账本的算计:每吨百美元成本差,驱动北美产线结构性换血
既然原生纤维不可或缺,为何过去十余年间全球包装工业依然展现出向再生纤维不可逆的倾斜?答案在于极度悬殊的资本开支与吨纸制造成本。
根据纤维纸箱协会与Moore & Associates的历史追踪数据,美国箱板纸中再生纤维的使用比例已从2012年的46%阶梯式攀升至2025年的56%,瓦楞原纸的平均再生比例亦突破了52%。
彭博社旗下Green Markets拥有 44 年从业经验的资深纸业分析师道格·拉森从微观财务角度算了一笔账:在北美成熟市场上,生产原生牛皮箱板纸的单吨综合成本,往往比生产再生挂面纸高出多达100美元。
一座现代化的万吨级原生硫酸盐制浆造纸母港,涉及大面积林地流转、高耸的碱回收锅炉岛、复杂的废水处理蒸发工段以及长达数年的严苛环保排污审批(如美国EPA许可),单厂投资动辄数以十亿美元计。
拉森透露,北美上一座完全新建的绿地原生纸浆造纸厂,甚至要追溯至20世纪80年代初。
如今行业的真实图景是老旧、高耗能的原生浆造纸机台被加速关闭拆解,而高周转、易审批的再生纸机密集上线。仅在2023年,北美就有5台大型现代化再生纸机投入商业运转。
史墨菲维实洛克负责美加造纸厂业务的总裁肯尼·尼普希尔德揭示了龙头纸企更具性价比的技改路径:“将一座纯原生纸厂彻底改造为纯再生纸厂需要巨额资金;相反,当造纸机后端尚有冗余抄造能力、而前端制浆出现产能瓶颈时,适度加装一套废纸水力碎浆与脱墨浆线,是以极低边际成本释放富余造纸产能的最优解。”
“纸箱衰退”与EPR法案的复杂涟漪
除了成本驱使,下游终端消费形态的突变为再生纤维的扩张推波助澜,同时加速了原生产能的出清。
疫情红利退潮后,全球零售与电商巨头掀起了轰轰烈烈的“去包装化”浪潮。面对消费者对“大箱装小件”过度包装的广泛抨击,亚马逊、沃尔玛等零售寡头密集推行按需定制包装机与柔性轻量化邮件袋,导致传统大尺寸重型纸箱的需求急剧萎缩,行业遭遇所谓的“纸箱衰退”。
需求端的退潮直接引发了北美箱板纸供给侧的剧烈地震。摩尔指出,在过去短短一年多的时间里,以关闭老旧原生箱板纸厂为主力的产能出清,直接从北美市场抹去了约10%的总产能基数。
与此同时,欧美陆续生效的“生产者责任延伸”(EPR)法规,并未如理想主义者预期的那样显著拉低再生纤维的供应成本。
拉森指出,EPR的核心逻辑是将垃圾处理的财务账单由地方市政转移给包装品牌商与纸企,但并未改变物理回收的高额履约成本。在部分北美地方辖区,从居民路边收集、分拣一吨废弃瓦楞纸箱的综合市政成本高达500美元,而该批原料在公开废纸现货市场上的大宗交易价值仅为100美元,巨大的价值倒挂依然阻碍着废纸供应链的良性内生循环。
坚固的护城河:重载、防潮与食品安全锁定原生纤维稀缺性溢价
尽管再生纤维在通用普通包装中大行其道,但在特定高端工业与食品消费场景中,原生纤维构筑起了坚不可摧的性能壁垒。
作为全球纸业合并后的超级航母,史墨菲维实洛克旗下的21家造纸厂中,依然有13家以原生纤维为主力原料,仅8家主要依赖再生纤维;在其横跨北美与欧洲的庞大业务盘子中,原生纤维耗用占比依然维持在55%的高位。
肯尼·尼普希尔德总结了原生纤维无法被替代的三大关键物理壁垒:
工业重型机械包装、大宗化工吨袋箱以及大型家电包装,要求极高的瓦楞纸箱抗压强度和环压强度,只有未受损伤的长纤维木浆才能提供足够的纤维缠绕咬合力。
农产品跨洋运输、深冷冻库肉类包装极易吸收环境冷凝水。短小松散的再生纤维吸水后瓦楞结构会迅速软化塌陷,而富含天然木质素结合的原生牛卡纸具备天然防潮与抗水延展性。
在可持续发展维度,原生制浆并不等于“不环保”。现代原生硫酸盐化学制浆过程中产生的副产物黑液,可直接在碱回收锅炉中燃烧,为工厂提供高达 80% 甚至 100% 的绿色生物质蒸汽与电力自给,彻底摆脱化石燃料;相比之下,再生废纸浆厂则高度依赖外部公用电网与天然气动力锅炉。