

如果说2026年第一季度记录了欧洲纤维流向的结构性调整雏形,第二季度见证了地缘冲突、印尼监管突袭与运费暴涨带来的烈度升级,那么第三季度并未消解这些紧张局势,反而将欧洲废纸产业链推向了更深层次的“明朗化阵痛”。
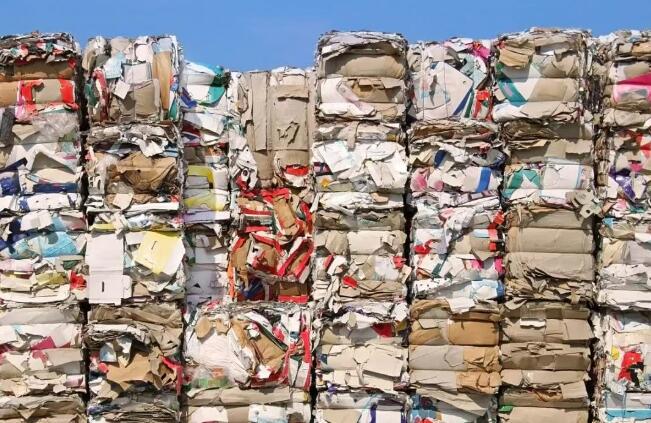
欧洲主要市场的废纸价格在第三季度总体维持坚挺并伴随窄幅上扬,废纸箱(OCC)在9月份的推涨势头尤为显著。然而,这一轮价格走强绝非建立在欧洲本土包装消费与成品纸制造全面复苏的健康基石之上。
恰恰相反,历史性的回收量断崖式下滑、地缘动荡催生的物流“新常态”、印尼等亚洲核心口岸的质控门槛跃升,以及欧盟修订后《废物运输条例》(WSR)设定的“2027大限”,正共同构成一副极度脆弱却壁垒森严的产业图景。
欧洲废纸贸易正经历一场不可逆的系统性重构,单纯依靠“倒买倒卖、拼凑货量”的旧时代已经宣告终结。
价格反常坚挺的底层真相:历史性低回收量制造的“虚假繁荣”
第三季度,德国、法国、意大利和英国等欧洲核心市场的废纸现货报价延续了稳中微升的基调。在英国,强劲的海外出口买盘叠加本土极其低迷的回收量,强势推高了当地OCC出厂价;意大利市场亦步亦趋,同类纸种面临持续的成本推涨。
然而,这股涨价动能的本质,依然是第二季度那种令人不安的“供给侧被动窒息”。
欧洲最大的废纸消费国德国(约占欧洲总需求量的31%),其出口规模在2026年直接坠入近20年来的绝对低谷。联邦统计局初步数据显示,德国上半年废纸出口量仅为67.8万吨;继2025年全年出口暴跌15%至146万吨的历史新低后,下行趋势仍在加速恶化。
7月和8月,德国多家箱板纸厂按计划实施夏季停产检修,虽然开工率走低,但为了防范秋冬季节原料彻底断流,纸企在极低的社会回收基数下加紧争夺现货,硬性托住了OCC与混合废纸的报价;而在西班牙,尽管内需微幅回暖,但因进口物料相对充足,价格承受了局部的反向分化;
作为OCC消费的终极晴雨表,终端包装需求始终是复苏拼图中缺失的最关键一环。对英、德、法、西约400家欧洲品牌商的最新调研显示,需求复苏不仅极其脆弱,而且呈现高度碎片化:受美国关税摇摆影响,40%的品牌商称包装用量增加,但有23%直接报告用量下滑。全年箱板纸需求增长率被死死压制在1%至1.5%的微弱区间。
这种单纯依赖“回收量稀缺”而非“下游真实消耗拉动”的价格体系,其抗风险能力极其单薄。一旦第四季度面临季节性供需再平衡,现货价格将面临显著的波动敞口。
亚洲准入洗牌:印尼质控常态化,中国干磨浆彻底离场
第三季度,欧洲对亚洲出口的货物流量逐步回暖,但亚洲主要口岸的准入游戏规则已经发生了根本性转移。
回顾第二季度,印尼针对受污染进口混合废纸发起雷霆般的突击严打,一度导致数万集装箱在爪哇岛主要港口严重滞留延误。进入第三季度,尽管危机表面上有所缓和,但其留下的制度性余震正在深刻重塑贸易格局:
印尼当局放弃了最初脱离现实的0.5%绝对杂质限制,转而参考废旧材料回收协会标准,确立了“禁用物1-2%、非目标物3-4%”的控制红线。如今,到港集装箱必须强制开箱抽检,每柜必查两捆。
ReMA与Paper Stock Industries高层三季度紧急赴印尼斡旋的结果表明,具体政策细则仍在动态博弈中。但确定无疑的是,欧洲废纸进入印尼的门槛已被永久性抬高。仅凭低价倾销已寸步难行,出口商必须出具从社区收集、前端机械分拣到规范化打包的全链条质量认证。缺乏现代化分拣中心与质量管控资产的中小独立贸易商,正被成批挤出印尼采购名单。
印度依然是消化欧洲废纸最稳定的压舱石,但受制于卢比汇率贬值与高海运费,印度买家追高极为审慎;越南与马来西亚则严格秉持“快进快出、精算海运差价”的短单防守策略;与此同时,中国大陆市场退出干磨再生浆进口的格局,在三季度彻底固化为长期常态,不再对欧洲市场提供溢价拉动。
制度性核弹倒计时:WSR数字监管启动与“废弃物终结”法律攻防
在所有宏观变量中,对欧洲废纸贸易商最具颠覆性的冲击正在从监管法案层面全面降临。修订后的欧盟《废物运输条例》(WSR)及其配套的DIWASS数字申报平台,正在重写整套国际贸易底层逻辑。
自2026年5月21日WSR正式生效及DIWASS系统上线以来,该平台已成为欧盟内部跨境物料流转的强制性法定义务。尽管政策为经营主体留出了缓冲期——允许在 2026年12月31日之前 沿用传统纸质流转单据,但距离全数字化强制作业已仅剩最后两个多月的时间窗口。
比日常报关文书复杂度激增更令全行业不寒而栗的,是国际回收局纸业板块主席弗朗西斯科·多诺索所警示的“2027年断崖风险”。
根据WSR条文,自2027年起,被欧盟法律定性为“废弃物”的物料,其流向非经合组织(Non-OECD)国家的出口通道将面临极其严苛的禁令与合规壁垒。而讽刺的是,印度、印尼、越南、马来西亚等欧洲废纸最依赖的出口目的国,全数属于非OECD成员;
为了打破这一致命枷锁,第三季度欧洲围绕废纸的“废弃物终结”法定地位展开了激烈的法律保卫战。德国与奥地利正加速在国家立法层面寻求豁免方案;意大利更是直接宣布本国回收纸在达到特定分拣标准后即属于“可利用副产品”而非废弃物,主张全面豁免使用DIWASS系统,并已正式提请欧洲议会和欧盟委员会进行终局法律澄清。
这场关于词汇定义的法律战争,直接决定着欧洲废纸在2027年后是否会被迫全面关停外贸通道。出口企业如果在2026年岁末仍未建立起应对新监管分类的合规架构,将在未来的跨洋贸易中彻底失去船票。
地缘物流新常态:从“突发风险”演化为“航线规程”
在物流运输端,第二季度因伊朗地缘冲突与霍尔木兹海峡危局引发的供应链恐慌,在第三季度正式固化为一种各方被迫接受并纳入成本核算的“物流新常态”。
正如多诺索在BIR市场分析中所深刻指出的,物流掌控力已经从一个辅助服务环节,跃升为决定大宗废纸贸易成败的核心胜负手。
绕行好望角被纳入远期海运协议,在第一季度末期尚被视为应急避险之举的“绕行非洲好望角”,如今已彻底演变为欧亚集装箱海运的标配路径。由此引发的运输周期拉长2至3周、承运人燃油附加费飙升等隐形成本,已不再以突发附加费的形式出现,而是被各大船运公司直接固化在远期海运协议(FFAs)的标准运价模型中;
单一基准价格彻底失效,由于地缘运费风险敞口、码头吞吐效率以及各航线空箱配额高度碎片化,欧洲各沿海与内陆港口的OCC离岸价呈现出前所未有的分化,“单一欧洲基准价”在现实操作中已失去参考意义;
规模巨头与小贸易商代差拉大,拥有全球航线长期锁定协议、具备专业燃油套期保值工具、并与头部船司保持战略协同的跨国回收集团,展现出极强的履约韧性;相比之下,缺乏集装箱议价权与航线对冲工具的独立贸易商,其物流成本已被放大至直接侵蚀全部贸易毛利的危险边缘。