

近日,全球纸业与包装一哥——史墨菲维实洛克公布了 2026 年第三季度及前三季度财务报告。财报数据显示,公司在三季度展现出强大的实物吞吐与订单吸纳能力:2026年第三季度实现净销售额81.61亿美元(上年同期为80.03亿美元);实现归母净利润2.19亿美元(上年同期为2.45亿美元);单季录得调整后息税折旧摊销前利润12.05亿美元,调整后EBITDA利润率保持在4.8%的坚韧水平。
从前三季度累计表现来看,集团实现净销售额239.04亿美元(约合1593亿元人民币,上年同期为235.99亿美元);累计调整后EBITDA达到37亿美元(法定净利润受跨国重组税费与折摊影响为3.7亿美元,上年同期净利润为6.01亿美元)。
尽管营收规模稳步上扬、北美多条产线出现极为罕见的连续数月“满负荷售罄”,但由于欧洲遭遇极端热浪、美国农业爆发环孢子虫病压制生鲜包装出货,加之能源与公路干线运费承受了前所未有的脉冲式通胀,公司决定将2026全年的调整后EBITDA指引由原先的50亿至53亿美元区间,审慎下调至 约47亿美元。
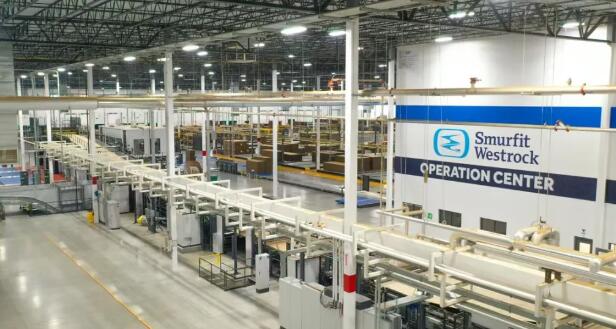
北美产能超饱和运转,拉美利润率突破21%
史墨菲维实洛克在三大区域大盘中呈现出“全球制造满产、但利润率被输入型成本遮蔽”的微观运营特征。
作为集团第一大收入腹地,北美大区第三季度实现净销售额47.5亿美元,调整后EBITDA达到7.6亿美元,调整后EBITDA利润率为15.6%;前三季度累计净销售额已高达138.13亿美元。
首席执行官托尼·史墨菲披露,北美瓦楞包装产品的实际销量环比二季度继续攀升;作为全美最大的工业纸袋制造企业,纸袋板块销售额实现了大幅跳涨。在过去数月内,集团在北美所有的箱板纸机及绝大多数消费级包装板纸产能处于“100% 满负荷售罄”状态,甚至仍有4月和5月积压的历史超额订单未能排产交付。
尽管北美在精益生产与亏损网点治理上取得了实质性突破,但高企的柴油价格与内陆干线物流成本大幅侵蚀了账面成果。仅北美地区,柴油价格单项就将导致2026全年额外增加1.2亿至1.3亿美元的刚性开支。
欧洲、中东及非洲(EMEA)以及亚太(APAC)大区第三季度实现净销售额28.24亿美元,调整后EBITDA录得3.79亿美元,调整后EBITDA利润率为13.4%;前三季度累计净销售额达到84.05亿美元。
面对欧洲居高不下的电力与天然气现货价格,该板块依托其深度覆盖全欧的一体化加工网络,经营表现持续跑赢欧洲同类竞争对手。欧洲与快消品高度相关的日化及食品包装业务录得大幅增长,有效对冲了夏季热浪对部分生鲜包装出货带来的不利冲击。
拉美大区展现了极高的利润转化效率,第三季度实现净销售额5.87亿美元,调整后EBITDA为1.26亿美元,调整后EBITDA利润率高达21.4%,在全集团各板块中利润率领跑;前三季度累计净销售额为16.86亿美元。
尽管墨西哥制造业受宏观需求放缓影响处于近年低位,但公司通过大刀阔斧的关停并转与人员精简维持了高利润率。
集团在三季度正式宣布斥资4.2亿美元收购智利造纸龙头CMPC旗下的全部瓦楞包装及模压纤维资产。此举彻底巩固了史墨菲维实洛克作为整个拉美大陆“唯一具备跨区域 交付能力”的超级包装供应商地位。
7亿美元通胀缺口,170美元涨幅被侵蚀六成
穿透史墨菲维实洛克此次下调全年盈利预期的深层逻辑,全行业正承受着大宗原料、干线货运与动力蒸汽的全要素通胀夹击。
管理层核算指出,2026全年因能源急剧飙升和跨境货运上涨带来的额外通胀成本将高达约7亿美元,这一外部失血规模大幅超出了年初的内部预算测算。
在产品定价与成本转嫁机制上,公司呈现出清晰的“以涨抗通胀、但传导存在时间差”的特征。
今年7月,随着箱板纸生产商集体发起年内第三轮提价行动,史墨菲维实洛克对外宣布每吨原纸提价100美元;截至9月份,国际造纸定价风向标Fastmarkets RISI指数正式确认并落地了其中的每吨70美元涨幅。
托尼·史墨菲坦言,在2026年内Fastmarkets RISI累计反映的每吨170美元净价格涨幅中,有整整100美元被完全用来填补工厂端天然气、动力电及化学品的成本上涨,并未转化成账面毛利率的扩张。
不过,近期确认生效的70美元提价中,已有部分开始转化为单位产品毛利的边际增厚。由于包装纸箱合同通常存在3至6个月甚至更长的调价窗口期,三季度实施的全面提价,其完整的利润补偿效应预计将在2027年上半年得到彻底释放。
下调2026至47亿EBITDA,紧盯美国大选
面对复杂的宏观风浪,史墨菲维实洛克对更长周期的战略航向给出了定心丸。
管理层明确重申,公司此前于2026年2月中期资本市场日公布的终极战略目标——到 2030 年底实现全集团调整后EBITDA达到约70亿美元——依然坚定不移。
首席财务官肯·鲍尔斯强调,尽管2026全年的调整后EBITDA预期由原定的50至53亿美元区间调减至约47亿美元,但这仅仅代表通往2030终局路径上的阶段性波折与年度间的“节奏调优”,并未破坏两家跨国巨头合并后所释放的协同降本底层逻辑。
10月份全集团实际交付量与去年同期基本持平,11月份在手订单储备尚可。管理层特别提示,正在密切监控即将展开的美国中期选举政策走向。选举结果对进出口贸易关税、柴油运输补贴及反通胀法案的潜在调整,将直接影响下游制造企业在年底及2027年初的备货决策。
托尼·史墨菲强调,合并后的融合正加速推进,集团正全面推行“所有者-经营者”扁平化治理,将日常决策权下放至各大造纸厂与纸箱车间,并加速对北美和欧洲持续亏损的低效尾部机台进行资产出清。
从第三季度斩获超81亿美元的庞大体量,到直面7亿美元罕见能源与运费暴击的审慎应对;从北美原纸满负荷售罄却遭遇价格传导滞后的现实挑战,到斥资4.2亿美金横扫智利包装资产的决断——史墨菲维实洛克在这份三季报中展现了一座全球重工业包装航母在逆境中的定力。
正如托尼·史墨菲所言,2026年是整个产业链承受全要素成本消化的防守之年;随着全球三轮提价效益的逐级传导、兼并整合协同效应的逐步显现,这艘庞然大物正以47亿美元调整后EBITDA筑牢安全底座,为2027年后的利润弹性释放积蓄势能。