

在全球大宗工业品供需失衡的周期性震荡中,中国造纸与纸浆工业的产能演进正在越过国境线,成为牵动全球贸易流向、现货定价与资产存亡的关键变量。
追踪全球林浆纸行业的基本盘:全球纸张与纸板总产能目前正以每年约3.5%的节奏递增,然而终端消费需求的自然增速却常年徘徊在1%至2%的低位区间。这导致全行业深陷系统性产能过剩泥潭,全球平均开工率仅在70%至80%的微利边缘挣扎。
而在这一轮重资产扩产浪潮中,中国扮演了绝对的主力引擎——在2020年至2025年间,中国主要纸浆与纸张核心品种的产能复合年增长率(CAGR)高达5.8%。当庞大的新增产能遭遇国内温和复苏的内需大盘时,全产业链的产能外溢与全球重构已成必然。
规模效应与低成本资本共振,白卡纸产能五年暴增超五成
回顾中国纸业近年来的重资产扩张路径,其底层驱动力高度清晰:在2020年至2025年期间,中国箱板纸产能净增约26%,而主要用于消费品包装的白卡纸产能增幅更是突破了惊人的50%。
推动这轮前所未有投资潮的核心动能主要由三重因素交织构成:
极限规模摊薄:国内领军造纸龙头坚信“规模即壁垒”,寄望通过超大宽幅、万吨级的高速纸机压降单吨固定折旧与人工单耗,以此巩固在供应链中的统治力;
低息资本助推:长期相对宽松的国内信贷环境与低利率融资窗口,为大型制造企业提供了充沛的资本弹药,推动企业在沿海与沿江走廊大举推进重载投资;
供应链垂直一体化:为了打破国际巨头对原料端的钳制,企业将巨资投向自备浆厂、热电联产岛与林木基地,追求全要素自控。
然而,产能的极速膨胀并未伴随同等烈度的落后产能自然出清。供需倒挂的严峻现实直接将行业推向了一个必须直面的终局追问:国内消化不掉的海量纸卷,究竟该流向何方?
出口净增约700万吨,“反内卷”与外溢出海的双向挤压
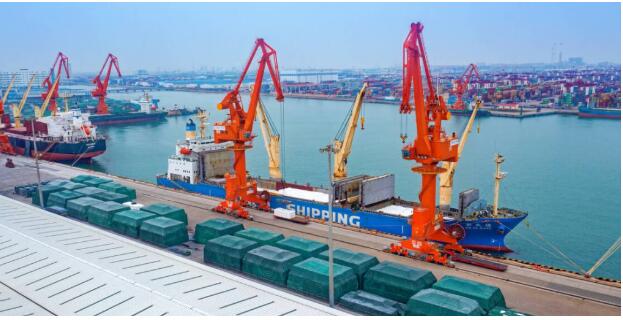
答案早已在海关集装箱的流向中显现。按照2026年的年化产能利用率推算,自2021年以来,中国纸张年化出口总量已大幅攀升约700万公吨。其中,以高档白卡纸(FBB/SBS)以及印刷书写纸为绝对先锋,生活用纸(大轴原纸、卫生纸与擦手纸)的海外离岸交运量亦在同步放量。
当前国内监管层针对“内卷式过度竞争”的宏观调控与项目前置审查正全面收紧,这虽然会加速遏制落后纸机的新增审批、倒逼微型且高耗能的小作坊退出历史舞台,但客观上也极大地促进了优质存量向少数头部集团集中。未来活跃在国际舞台上的中国纸企数量或许会减少,但其单体抗风险能力、装备先进性与规模协同性将达到前所未有的高度。
这种经过国内残酷洗礼后的先进产能一旦集中调头冲向国际公海,便直接与欧洲、美洲及东南亚本土的传统造纸厂争夺同一批跨国买家,进而对海外既有纸厂的综合稼动率、报表毛利乃至资本开支决策构成全方位压制。
无需绝对垄断亦可重塑定价:安特卫普白卡纸成本对决
在国际大宗商品的定价机制中,中国造纸业正在打破“必须取得绝对市场垄断才能影响价格”的旧有逻辑。只要高品质的中国原纸能够以极具杀伤力的到岸综合成本稳定现身海外港口,就足以直接打破当地传统纸厂的“价格默契”,重塑下游品牌采购方的心理锚定。
一个极具代表性的工业微观样本,是对运抵欧洲核心物流门户比利时安特卫普港的涂布白卡纸进行的国际全要素成本基准测算:
面对欧洲居高不下的工业电价、严苛的碳关税合规开支以及高昂的劳工福利成本,来自中国与印尼的现代化白卡纸产品,即便在叠加了跨洋海运费、港口装卸费与关税后,其终端到岸成本依然对欧洲本土大批中小型老旧造纸机形成了致命冲击;
这种价格压制并不需要中国原纸在每一个欧洲港口都低于所有本土纸厂,它更像是一柄悬在头顶的“价格天花板”——当地高成本纸厂即便面临木片、化学品等投入要素价格的大幅上涨,也无法轻易向下游消费品品牌转嫁涨幅,因为后者可以随时出示来自亚洲极具竞争力的竞标报价。
在这一残酷拉锯中,中国生产商依托万吨级机台的极致摊薄、国内高弹性配套以及更为务实的阶段性利润预期,展现出令许多西方同行难以招架的抗冲击韧性。
纤维瓶颈的战略破局:原生浆产能迈过4000万吨大关
值得注意的是,中国造纸的全球竞争力在不同纸种之间呈现出显著的分化:
箱板瓦楞纸(再生纤维受限):尽管中国是世界级的包装制造国,但箱板瓦楞原纸的出口体量相对受限。其核心掣肘在于高质量废纸原料(OCC)的资源禀赋。由于国内废纸纤维平均循环次数较多、长纤维比例相对偏低,且深度依赖进口木浆或高品质外废,原料采购成本在很大程度上锁死了其在欧美海外市场展开成本战的进攻空间;
高档白卡纸(原生木浆一体化突围):白卡纸与高端文化纸之所以能在海外市场攻城略地,底气完全建立在中国近年来重构的“原生纤维一体化”生态系统之上。
长期以来,造纸业被视为典型的“原料受制于人”的板块。但近年来,中国造纸业掀起了一场波澜壮阔的木浆自建风暴,部分年份的原生纸浆新增产能甚至突破500万公吨。目前,中国原生商品浆与自制木浆的总设计产能已强势拉升至约4000万公吨的高位。
从广西、广东、海南的速生商业林,到遍布华南华中核心枢纽的自制化机浆(BCTMP)与化学木浆巨型工程,中国造纸舰队正在搭建一个立体的纤维安全网:
动态平抑海外大宗波动:当国际商品浆现货价格受地缘或减产被动推高时,国内自产木浆、本土木片以及来自东南亚等近海基地的木质纤维能够迅速形成物理替代,抹平输入型通胀;
能源闭环压降造纸成本:现代原生制浆系统在产出白浆的同时,能够通过黑液浓缩燃烧与木材采伐剩余物气化,自建高负荷的生物质能源岛,实现热电联产自给自足。这种“纤维自足+绿电自发”的复合降本机制,才是支撑中国优质白卡纸不远万里运抵欧洲依然拥有极强抗风险能力的真实底层底座。
从早年单纯依赖进口纸浆与海外废纸的被动加工者,到如今原生木浆掌控力突破4000万吨、手握全球极具规模效应的现代造纸装备母港,中国造纸工业的产能溢出绝非简单的低价倾销。它实质上是一场基于先进制造成本重构、全产业链要素垂直整合对传统全球分工发起的深刻重塑。在全球需求平缓的漫长存量周期里,由中国造纸舰队引发的这场跨洋大洗牌,才刚刚进入真正见真章的深水区。