

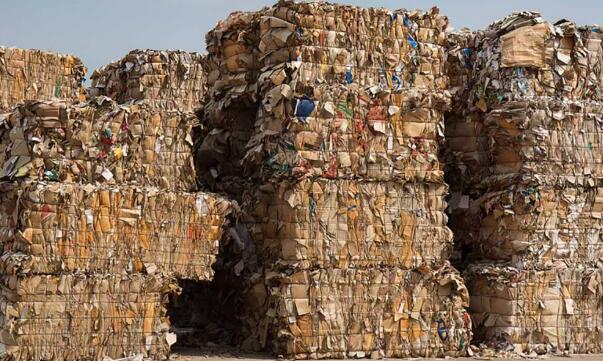
进入2026年第四季度,欧洲废纸现货市场呈现出较上半年更为坚挺的抗跌与上涨姿态,其中以低等级包装废纸的反弹尤为吸睛。
欧洲出口指标显示,旧瓦楞纸箱(OCC)的出口离岸价格相较早春低位已实质性回升约20%至25%,混合废纸亦步步跟涨;高等级废纸中,分拣办公用纸(SOP)维持紧平衡,而部分高品质纸浆替代品则在原生浆回暖带动下显现出极强的价格韧性。
然而,拉开宏观工业基本面的幕布审视,这一波由废纸领衔的“秋季行情”,绝非欧洲本土纸与纸板制造业迎来强劲内生性复苏的信号。它更像是一场由欧洲本土工业产出低迷导致的回收量被动萎缩、叠加大西洋两岸货源重组与亚洲胃口大开共同促成的“供给驱动型坚挺”。
虚假繁荣背后的真假动因:本土造纸未脱泥潭,供给紧缩倒逼补库
欧洲废纸现货价格的坚挺走势,与欧洲本土造纸工业冷清的开工率形成了刺眼的背离。
从宏观产出数据来看,欧洲纸与纸板全行业继2025年产量下滑约1.6%之后,2026年上半年的各项产量指标同比仍处于收缩区间。特别是以新闻纸、涂布及未涂布书写印刷纸为代表的文化纸板块,在数字媒介的持续侵蚀下深陷结构性退潮;唯有工业包装纸板展现出一定的抗跌防御性。
在本土下游终端开机率并未发生井喷的前提下,欧洲废纸走强的底层驱动力主要来自三大结构性变量:
全社会回收基数被动收缩。由于印刷品发行量减少、宏观零售消费乏力以及制造业周转纸箱减少,欧洲各主要城市与回收站点的废纸回收绝对量持续受抑,导致供给侧源头天然偏紧;
四季度本土纸厂季节性补库。伴随年末传统备货周期的到来,即便终端利润微薄,欧洲各箱板纸巨头仍需按惯例锁定安全原料库存,触发了阶段性的刚性抢购;
跨大洋出口需求爆发的牵引。真正将欧洲OCC价格推升20%以上的关键增量,不在莱茵河畔,而在苏伊士运河以东的海外造纸重镇。
亚洲买家跨洋抢纤:印度稳坐头把交椅,东南亚多点开花
在全球再生纤维版图上,亚洲造纸工业对进口木质纤维的渴求,正成为欧洲废纸最强劲的托底支柱。
随着印度国内迎来密集的传统节日集中消费潮,加上其国内废纸回收阶段性面临瓶颈,印度造纸企业对海外高强韧OCC的采购达到了年内峰值,继续稳固其作为欧洲及国际废纸纤维核心消化地的绝对霸权。
与此同时,东南亚制造基地的活跃度亦迎来显著修复。
马来西亚与印尼的规模型包装纸企询盘意愿持续走高,以此对冲本地纤维品质的不足。越南作为全球外贸代工与电子产品包装的枢纽,其高速扩建的造纸与纸箱产能对高等级包装废纸形成了长期刚性依赖。
这股强劲的跨洋买盘,直接为欧洲出口商提供了极高的议价底气,将欧洲本地回收物料源源不断地虹吸至东方。
北美截流与航运红利:全球贸易链的精妙共振
欧洲废纸在亚洲市场的畅销,还得益于大西洋彼岸北美市场的连锁反应与欧亚航运网络的特殊红利。
一方面,北美废纸被本土需求大量截留。前一段时间北美本土纸板生产对废纸纤维的消纳一度走强,导致美废可供出口至亚洲的现货配额大幅收窄,叠加美废外盘报价持续处于高位,直接倒逼亚洲及印度买家将大量常规订单转向货源相对充裕、报价更具性价比的欧洲废纸。
另一方面,欧亚海运“返程运力”构筑了运费安全垫。尽管地缘政治冲突与好望角绕航使得欧亚航线的航行周期大幅拉长,但在东西向集装箱贸易的宏观格局下,从欧洲返回亚洲的空箱与返程航线依然享有极为充足的运力倾斜。
近几个月来部分干线海运条件的局部改善与运力匹配,在客观上压低了欧洲废纸发往亚洲港口的综合到岸物流成本,极大增强了欧洲 OCC 在亚洲口岸的实操竞争力。
原生浆企稳映射:高等级废纸分化,优质脱墨纤维渐成稀缺品
在低等级包装废纸与高等级脱墨用纸之间,产业链呈现出截然不同的传导逻辑。
近期,经历过前期剧烈下跌的原生纸浆市场出现阶段性筑底企稳,阔叶浆现货报价从早期的低位逐步修复反弹,针叶浆亦维持平稳整理。这一走势对废纸市场产生了差异化传导。
OCC与混合废纸走出独立行情,因其直接对标瓦楞原纸和箱板纸制造,其定价逻辑主要受包装订单、回收总量及出口套利驱动,与原生浆的关联度相对脱敏;
高等级废纸与纸浆形成强联动,分拣办公用纸、白色无碳切边及高端纸浆替代品,因其在配方中直接充当商品木浆的降低成本替代物,其价格紧密锚定原生木浆走势,在浆价企稳后展现出更强硬的坚挺底色。
值得关注的深层警讯在于,欧洲乃至全球办公与出版印刷纸需求的永久性萎缩,正在切断优质回收纤维的供给生命线。当写字楼打印量锐减、高品质画册刊物发行量收缩,高纯度白废纸的供应池正在以肉眼可见的速度干涸。
这意味着未来任何一波来自特种纸或生活用纸的微小采购脉冲,都有可能在高等级废纸领域引发极其剧烈的供需失衡与价格暴涨。
2026年终局展望:决胜后市的六大观察雷达
行至2026年岁末,欧洲废纸市场虽然在低基数下完成了一轮强劲的脉冲式修复,但这种依靠“供给紧缺+跨洋外需”支撑的格局本身脆弱且充满变数。
在未来的数个月内,全球印包产业链应密切监控以下六大核心风向标的交互演变:
欧洲全社会实际回收量的收缩斜率,是否会因冬季寒冷天气与宏观消费进一步恶化而加速收窄;欧洲本土箱板纸机台的实际开工率,是否能够有效抵御微利侵蚀,维持当前的原料拉料节奏。
排灯节后印度与东南亚市场的进口接盘能力,是否会出现旺季消退后的阶段性采购空窗;北美包装纸企的库存策略,以及由此引发的美废对亚出口配额是否会重新放量。
全球原生木浆现货的挺价持续性,及其对欧洲高等级脱墨废纸的支撑阈值;红海及欧亚主干航线返程运力与运费的细微异动,因为对低货值的废纸大宗贸易而言,几百美元的集装箱运费跳动便足以彻底扭转欧亚之间的贸易流向。
这六大变量在时间线上的交叉重叠,将最终判定欧洲造纸产业链在告别2026年之际,究竟是继续深陷“高成本、低利润”的原料紧平衡困局,还是在跨国贸易流的再平衡中迎来新一轮均值回归。